Votre argent
Non, les bourses ne sont pas chères ! En théorie…
Malgré de nombreuses alertes, et non des moindres, les marchés boursiers tiennent le coup. Sont-ils trop optimistes… ou pas ? Et avec une inflation et des taux d’intérêt en hausse, les obligations ne sont-elles pas à éviter ? Voici l’avis circonstancié de deux gestionnaires d’actifs.
 L’envol des prix pétroliers intervenu suite à la guerre menée contre l’Iran n’a guère ému les marchés boursiers. La bourse est-elle aveugle, ou estime-t-elle simplement que là n’est pas l’essentiel ?
Les valeurs technologiques, en particulier, ont poursuivi leur ascension, dopées par l’explosion des bénéfices et la course à l’intelligence artificielle (IA). Doit-on craindre une bulle susceptible d’exploser ou pas ? La remontée de l’inflation a, dans son sillage, entraîné celle des taux d’intérêt. Un peu partout, le taux à long terme (c’est-à-dire à dix ans) flirte avec des sommets sur dix ou quinze ans, voire davantage. Or, une hausse de ce taux rend arithmétiquement moins attrayants les placements existants, qu’il s’agisse des actions ou des obligations. N’y a-t-il pas là un réel danger et comment s’en prémunir ?
Le Journal du Médecin s’est invité aux présentations de leur stratégie par deux gestionnaires d’actifs. En voici l’essentiel.
Le pétrole n’est plus un choc
Que penser de l’envolée du prix du pétrole ? Alors que le baril se négociait un peu au-delà de 60 dollars en début d’année, il a dépassé les 110 dollars dès la fin mars, une hausse franchement brutale ! Revenu aux environs de 70 dollars fin juin, il a retrouvé son sommet antérieur dès septembre. Sans que les marchés ne s’en inquiètent outre mesure.
"Un choc qui s’installe… cesse d’être un choc", observe à ce propos le gestionnaire d’actifs indépendant Waterloo Asset Management. Dont la politique d’investissement se base sur trois approches : le psychologique, le microéconomique et le macroéconomique.
Sur le plan psychologique, le choc est dès lors "dans les cours", suivant l’expression consacrée. Avec une nuance essentielle, souligne Frédéric Steinkuhler, responsable des investissements : on observait dès le printemps, et plus encore en automne, que les investisseurs particuliers avaient largement capitulé. Plus de la moitié attendaient une baisse du marché boursier.
À l’inverse, les investisseurs institutionnels, que sont notamment les assureurs et fonds de pension, restaient très positifs, et dans une proportion fort supérieure à la moyenne. Une telle situation constitue un signal d’achat, observe-t-on chez Waterloo AM.
Des actions en hausse… mais moins chères
Que révèle l’approche microéconomique, c’est-à-dire celle qui est centrée sur les entreprises ? Une première vérité essentielle : les bénéfices explosent, au point que les actions sont aujourd’hui moins chères que l’an dernier par exemple, en dépit de hausses de cours parfois très costaudes.
Le deuxième trimestre 2026 fut à cet égard spectaculaire (et le suivant n’a pas démérité), avec des bénéfices en progrès de 52 % aux Etats-Unis ! Trop beau pour être vrai ? Oui, un peu quand même : il faut faire abstraction des plus-values latentes (non encaissées). Après correction, on revient à +34 % environ, ce qui reste considérable !
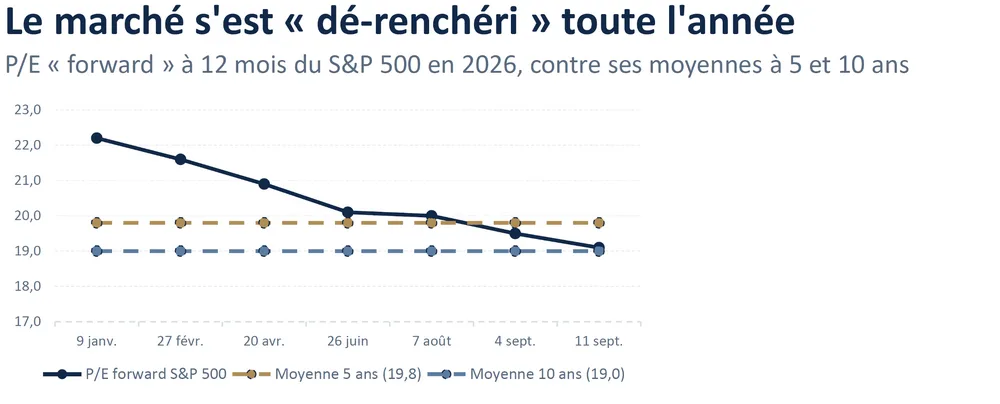
Résultat : comme l’illustre le graphique ci-dessous, les actions ont vu leur rapport cours/bénéfice revenir de 22,2 en début d’année à 19,4 en automne. Les bénéfices sont en effet attendus en progrès de 28 % sur les 12 prochains mois, alors que les cours n’ont progressé "que" de 12 %. Autre fait remarquable : les ténors de la cote sont en train de se faire rattraper par les autres en matière de croissance des bénéfices. La diversification est donc meilleure.
Reste l’approche macroéconomique. Inflation en hausse, taux d’intérêt en hausse, à court terme par les banques centrales et à long terme sur le marché obligataire. Un environnement devenu menaçant ? Pas vraiment, dans la mesure où les économies se tiennent mieux qu’on l’avait craint dans un passé récent. C’est vrai en Europe et plus encore aux Etats-Unis. Tout ceci n’empêche pas de rester attentif et de prendre ses précautions si nécessaire. Waterloo AM avait ainsi vendu quelque 15 % des actions en portefeuille l’été dernier, avant de revenir progressivement sur le marché. Sous réserve d’imprévus donc, "le carburant d’un rallye de fin d’année est intact", jugeait voici peu Frédéric Steinkuhler.
Attention à la répression !
La Française est un gestionnaire d’actifs faisant partie du groupe Crédit Mutuel, dont les fonds sont assez largement commercialisés en Belgique. Dans la récente présentation de sa stratégie, il a d’emblée mis l’accent sur le poids considérable des dettes publiques, qui inquiète aujourd’hui la sphère financière. En lançant cet avertissement : une dette publique élevée conduit à la répression financière. Que signifie cette expression que l’on entend de plus en plus souvent dans la bouche des économistes ?
La répression financière désigne une réalité aussi simple que ravageuse : pour pouvoir rembourser une dette très élevée, un Etat va faire en sorte que le taux d’intérêt payé sur cette dette soit inférieur à l’inflation. Il rembourse ainsi en argent dévalué, sur le dos des investisseurs.
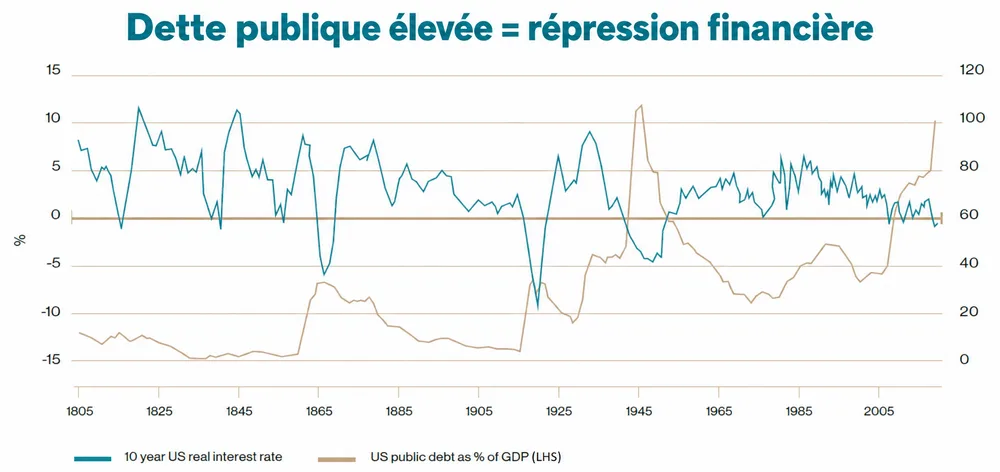
Le graphique ci-dessus est parlant. Aux Etats-Unis, cette réalité s’est en effet vérifiée dès le lendemain de la guerre de Sécession. De quasi-inexistante, la dette bondit à quelque 30 % du PIB et le rendement des obligations chute de +7 ou +8 % à -5 %. Phénomène semblable après la Première Guerre mondiale, ainsi qu’après la Seconde. La dette de Washington explose alors à plus de 100 % du PIB, avec des taux négatifs durant plusieurs années. Or, elle est brutalement revenue à ce niveau aujourd’hui… et on s’aperçoit que le taux d’intérêt réel flirte ces dernières années avec zéro ! En attendant pire ?
Et voilà le régime de l’or !
Cet avertissement débouche sur un message essentiel : on perdra du pouvoir d’achat avec les liquidités et les obligations, de sorte que l’investisseur doit s’orienter vers les actifs réels, dont l’or. Le gestionnaire en est partisan depuis de nombreuses années, soulignant en particulier combien les actions des producteurs de métal jaune sont en retard par rapport à l’or physique. Leurs coûts subissent des hausses, certes, mais sans commune mesure avec l’explosion récente du prix du métal. La Française va même plus loin et estime que les marchés sont entrés dans un "régime or", comme ce fut le cas durant les dix premières années de l’an 2000.
Cela ne signifie pas que les actions sont à oublier (elles représentent 74 % du portefeuille du fonds Global Flexible), encore moins à tout miser sur le métal jaune (qui pèse toutefois pas moins de 17 %), mais bien que l’on va assister à des performances différentes de celles du passé récent, un processus déjà entamé du reste. Avec quelles caractéristiques ? Une sous-performance des actions américaines en général et des mega-caps (les super-géants) en particulier.
A l’inverse, ce sera le règne des actions de valeur, des actions cycliques et des matières premières. C’est ainsi que les valeurs industrielles représentent un quart du portefeuille, contre 10 % à peine dans l’indice boursier mondial. Pour nombre de matières premières, on attend de véritables déficits de la production par rapport à la demande, quand ce n’est pas déjà le cas. Il ne s’agit pas de prendre des positions sur les métaux eux-mêmes, mais en achetant les producteurs cotés en bourse.
Pas d’obligations !
Le gestionnaire insiste sur deux marchés qui ont ses faveurs. Le Japon d’abord, dont la devise est sous-évaluée et où les marges des entreprises connaissent une évolution très favorable ces dernières années. L’Amérique latine ensuite, qui profite de la fermeté des matières premières.
Avec l’avertissement sur les dettes publiques lancé d’entrée de jeu, on comprend que La Française écarte les obligations d’État de ses choix car "elles détruisent le pouvoir d’achat" ! Une telle position se retrouve chez de nombreux gestionnaires d’actifs, même si certains ont adouci leur attitude en fonction des rendements aujourd’hui plus élevés qu’en début d’année. La plupart se tournent largement, voire exclusivement, vers les obligations d’entreprises. Ce n’est pas le cas ici, sur base d’un raisonnement simple : si l’on a confiance dans une entreprise en tant que débiteur, mieux vaut acheter son action, un placement qui sera sensiblement plus rémunérateur que son obligation !